Best Assurances : avis clients et fiabilité
bestassurance décrypte la fiabilité de Best Assurances, les avis clients, les garanties auto et les solutions pour conducteurs résiliés ou malussés.
11 min de lecture
4,6sur 5348 votes
- 3,2Klecteurs
- 4en ce moment
- 70partages
Notre avis
Best Assurances
4,1 sur 5
Best Assurances est une piste sérieuse pour profils aggravés, portée par Verspieren, mais les avis clients rares et sévères obligent à comparer garanties et devis.
Les points positifs
- Adossement au groupe Verspieren, courtier reconnu
- Plus de trente ans d'expérience des risques aggravés
- Accepte résiliés, malussés et conducteurs aggravés
- Souscription en ligne sans frais de dossier
- Formules évolutives du tiers au tous risques
Les points négatifs
- Avis clients peu nombreux et plutôt sévères
- Qualité du suivi client à surveiller
- Tarifs plus élevés que la moyenne
- Garanties parfois resserrées pour risques aggravés
- Conditions dépendantes des compagnies partenaires
Best Assurances est un courtier français, marque du groupe Verspieren, spécialisé dans l’assurance auto des profils dits aggravés : conducteurs résiliés, malussés ou sortant d’une suspension de permis. Sa fiabilité repose d’abord sur son adossement à un grand groupe de courtage et sur une expérience ancienne de ce marché difficile. Les avis clients publiés sur les plateformes indépendantes restent peu nombreux et plutôt sévères, ce qui invite à la prudence sur la qualité du suivi. C’est une piste sérieuse quand les assureurs classiques ferment la porte, à condition de lire les garanties ligne par ligne et de mettre plusieurs devis en concurrence.
Best Assurances, un courtier spécialisé dans les risques aggravés
Derrière la requête bestassurance se trouve une marque de courtage qui ne cherche pas à séduire le conducteur au bonus maximal. Son cœur de cible, ce sont les personnes que les assureurs traditionnels refusent ou surtaxent : contrat résilié par l’assureur précédent, coefficient de malus élevé, condamnation liée à l’alcool au volant, retrait ou annulation de permis. Le site officiel se présente comme une référence de l’assurance des risques aggravés depuis plus de trente ans, une ancienneté qui s’explique par l’histoire de la structure.
D’après les informations publiées par la marque et reprises par les comparateurs, tout part du cabinet IPAC 64, créé en 1990 et déjà tourné vers les profils difficiles. La marque Best Assurances apparaît en 2008. Le parcours passe ensuite par une association avec le cabinet JP Labalette, puis par l’intégration au groupe Verspieren, groupe familial de courtage fondé il y a plus d’un siècle et présenté comme l’un des tout premiers courtiers du marché français.
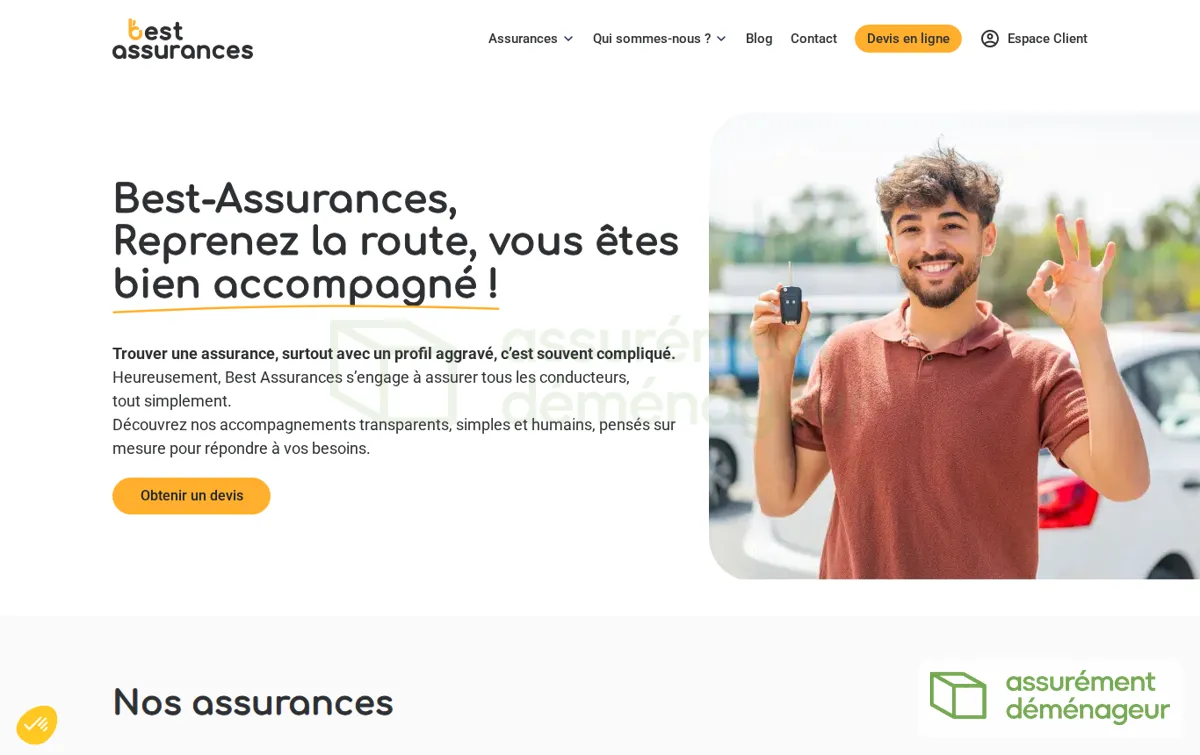
La page d’accueil du site officiel, best-assurances.com, met en avant trois arguments : l’assurance auto pour résiliés et aggravés, l’absence de frais de dossier, et la possibilité de faire son devis puis de souscrire en ligne. Ces promesses de parcours sont à distinguer de ce qui compte vraiment au moment d’un sinistre : le contenu des garanties, les franchises et la réactivité de la gestion.
Courtier grossiste : ce que cela change pour l’assuré
Best Assurances fonctionne comme un courtier grossiste. Il conçoit ou négocie des contrats avec des compagnies partenaires, qui portent le risque, puis les distribue directement ou via d’autres intermédiaires. Concrètement, l’interlocuteur commercial et souvent gestionnaire est le courtier, mais l’assureur qui indemnise est une autre entreprise, dont le nom figure dans les conditions générales et sur l’attestation. Cette dépendance entre courtier et assureur explique pourquoi les conditions d’acceptation, les tarifs et les exclusions peuvent évoluer quand un partenariat change. Avant de signer, identifier la compagnie porteuse du risque est donc un réflexe utile.
Résilié, malussé, aggravé : à qui s’adresse l’assurance Best Assurances
Le terme de profil aggravé recouvre plusieurs situations que les assureurs classent à part, parce que la probabilité statistique de sinistre y est jugée plus forte. Les trois familles les plus fréquentes sont les suivantes.
- Le conducteur résilié : son précédent assureur a mis fin au contrat, le plus souvent pour non-paiement de la prime, sinistres répétés ou fausse déclaration. Cette résiliation est inscrite dans un fichier partagé par la profession, consulté lors des nouvelles souscriptions.
- Le conducteur malussé : chaque sinistre responsable augmente son coefficient de réduction-majoration de 25 %, dans la limite d’un plafond fixé à 3,50. Un coefficient au-dessus de 1 signifie qu’il paie plus que la prime de référence.
- Le conducteur aggravé au sens strict : suspension ou annulation de permis, contrôle positif à l’alcool ou aux stupéfiants, délit de fuite. Ces événements doivent être déclarés et pèsent lourdement sur l’acceptation du dossier.
Pour ces profils, l’enjeu n’est pas seulement le prix. C’est d’abord la capacité à rouler légalement, puisque la responsabilité civile automobile est obligatoire. Un spécialiste comme Best Assurances accepte des dossiers refusés ailleurs, avec des tarifs plus élevés que la moyenne et des garanties parfois resserrées. En dernier recours, un conducteur qui essuie des refus répétés peut saisir le Bureau central de tarification, qui impose à un assureur de couvrir au minimum la responsabilité civile ; c’est une démarche encadrée dont il vaut mieux vérifier les conditions auprès des sources officielles.
Formules et garanties de l’assurance auto Best Assurances
L’offre auto s’organise autour de trois niveaux classiques, décrits notamment par le comparateur Lesfurets. Le principe est celui d’une formule évolutive : on peut démarrer au tiers, le temps de reconstruire un historique propre, puis monter en gamme.
| Formule | Ce qui est couvert | Pour quel usage |
|---|---|---|
| Tiers | Responsabilité civile : dommages causés aux autres (passagers, piétons, véhicules, biens) | Véhicule ancien ou de faible valeur, budget serré, premier contrat après résiliation |
| Vol et incendie | Responsabilité civile, garantie vol, garantie incendie, catastrophe naturelle | Véhicule de valeur moyenne, stationnement exposé dans la rue |
| Tous risques | Ensemble des garanties précédentes plus les dommages subis par le véhicule, même en cas d’accident responsable | Véhicule récent ou financé à crédit, conducteur qui veut limiter le reste à charge |
La garantie catastrophe naturelle s’attache aux formules qui couvrent les dommages au véhicule : elle ne joue qu’après publication d’un arrêté interministériel reconnaissant l’état de catastrophe naturelle, avec une franchise fixée par la réglementation. Sur les formules les plus complètes, l’indemnisation du véhicule peut être calculée sur une valeur dite évolutive. C’est un point à faire préciser, car il détermine la somme réellement versée en cas de vol ou de destruction totale.
Plusieurs options viennent compléter le socle :
- l’assistance juridique, utile en cas de litige avec un tiers ou de contestation après un accident ;
- le prêt de véhicule, pour continuer à se déplacer pendant l’immobilisation de sa voiture après un accident déclaré ;
- l’assurance individuelle conducteur, souvent appelée garantie du conducteur, qui indemnise les blessures du conducteur lui-même.
Les conditions d’adhésion relayées par les comparateurs fixent un âge compris entre 23 et 70 ans et un permis obtenu depuis au moins un an. Ces critères peuvent évoluer : un jeune conducteur de moins de 23 ans ou un senior au-delà de la limite doit le vérifier au moment du devis plutôt que de se fier à une fiche ancienne.
Garantie du conducteur : pourquoi elle compte pour un profil à risques
La responsabilité civile indemnise les victimes, jamais le conducteur responsable. Sans garantie du conducteur, une personne blessée dans un accident qu’elle a causé ne touche rien de son assurance auto pour son invalidité, son incapacité ou, en cas de décès, pour ses proches. Cette garantie prévoit en général une franchise relative : l’indemnisation ne se déclenche qu’au-delà d’un certain taux d’invalidité. Le seuil et le plafond varient d’un contrat à l’autre, et ce sont les deux chiffres à comparer en priorité.
Auto DOM, véhicule sans permis et habitation
Au-delà de l’auto en métropole, la marque propose une assurance auto DOM pour les conducteurs ultramarins, une assurance pour véhicule sans permis et une assurance habitation. L’offre auto DOM reprend les garanties usuelles, avec la garantie du conducteur parmi les protections mises en avant. L’assurance des voiturettes intéresse notamment les personnes dont le permis a été annulé ou suspendu, puisque certains de ces véhicules se conduisent sans permis B.
Côté habitation, la logique est différente : un profil aggravé en auto n’est pas forcément un profil difficile en habitation, et le marché y est plus ouvert. Si le changement de contrat intervient à l’occasion d’un déménagement, mieux vaut caler la date d’effet du nouveau contrat avec les démarches de préparation du logement avant le départ. Une multirisque habitation ne couvre pas toujours la casse des appareils pendant le transport, d’où l’intérêt de se pencher sur une garantie bris de machine en déménagement quand on déplace du matériel coûteux.
Devis personnalisé, souscription et gestion du contrat
Le parcours se fait en ligne ou par téléphone. Le formulaire de devis personnalisé recueille la situation du conducteur, le véhicule et l’historique d’assurance, puis un conseiller peut reprendre le dossier si la situation sort du cadre standard. Pour gagner du temps, il est utile de réunir avant la demande :
- le relevé d’information des cinq dernières années, qui mentionne le coefficient bonus-malus et les sinistres ;
- le permis de conduire et, le cas échéant, la décision de suspension ou d’annulation ;
- la carte grise du véhicule ;
- la lettre de résiliation de l’ancien assureur si le contrat a été résilié à son initiative ;
- un relevé d’identité bancaire pour le prélèvement.
Le service commercial est joignable du lundi au vendredi de 9 h à 20 h et le samedi de 9 h 30 à 17 h 30. Les autres services, dont la gestion des contrats en cours, répondent sur une plage plus courte, du lundi au vendredi de 9 h à 12 h puis de 13 h à 17 h. Cet écart d’horaires entre la vente et l’après-vente mérite d’être gardé en tête : il est plus facile de joindre la marque pour souscrire que pour gérer un dossier.
Une fois le contrat actif, l’espace client permet de télécharger l’attestation, consulter les échéances et suivre ses démarches. En cas d’accident, de vol ou de bris de glace, la déclaration doit être faite dans les délais prévus au contrat ; la méthode générale est détaillée dans notre guide pour déclarer un sinistre étape par étape. Pour un profil aggravé, une déclaration tardive ou incomplète peut coûter cher, car l’assureur dispose alors d’arguments pour réduire l’indemnisation.
Enfin, un seul devis ne permet pas de juger un tarif, surtout sur un marché aussi segmenté. La méthode consistant à comparer trois devis sur des bases identiques s’applique aussi à l’assurance : même formule, mêmes options, mêmes franchises, sinon la comparaison n’a pas de sens.
Avis clients Best Assurances : ce qui ressort
Deux sources coexistent, et elles ne racontent pas la même histoire. Le site officiel publie sa propre sélection de témoignages, forcément favorable puisqu’elle est choisie par la marque.
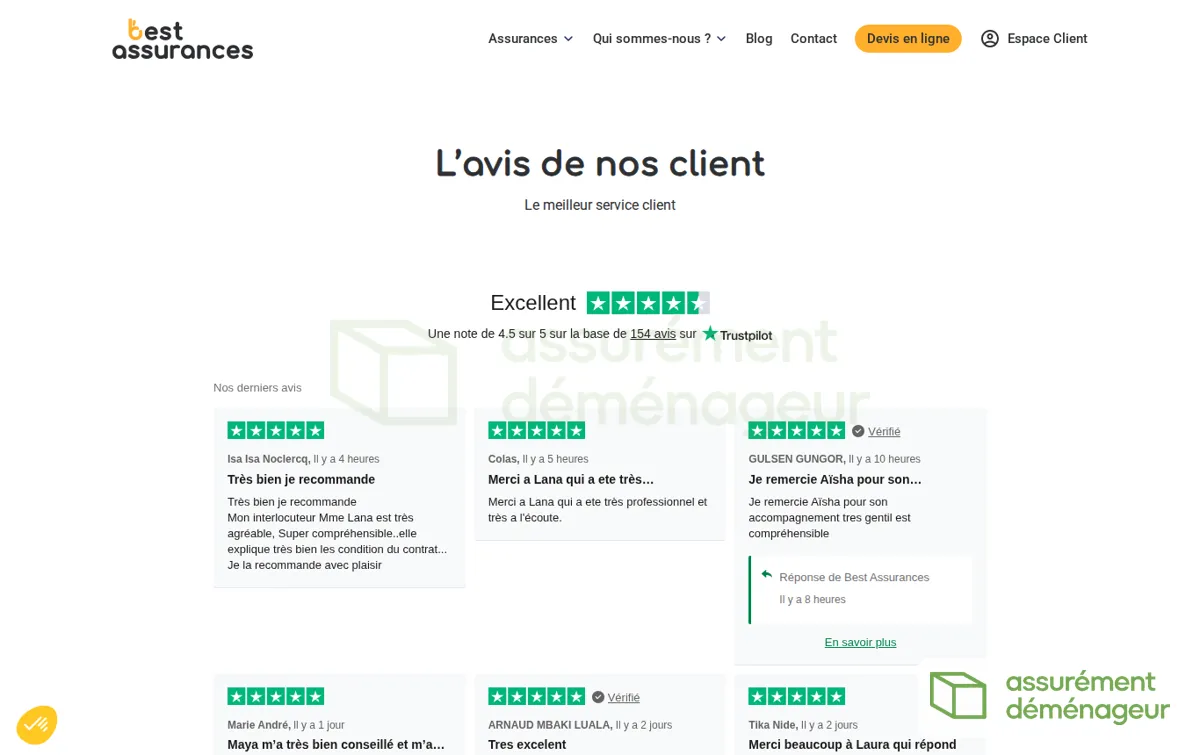
Les plateformes indépendantes donnent une image plus nuancée. Sur Opinion Assurances, la note moyenne pondérée relevée lors de la préparation de cet article était nettement défavorable, mais calculée sur sept avis seulement, et aucun n’avait reçu de réponse de la marque. Avis-assur et Green Opinion recensent eux aussi un volume d’avis modeste. Un si petit échantillon ne suffit pas à établir une tendance fiable ; l’absence de réponse publique, elle, dit quelque chose sur la place accordée au service après-vente dans la relation client.
Il faut aussi replacer ces avis dans leur contexte. Un assuré au profil aggravé paie souvent une prime élevée, avec des franchises plus lourdes : la frustration est mécaniquement plus forte au premier sinistre qu’auprès d’un assureur grand public. Pour lire ces retours avec recul, quelques réflexes aident :
- regarder la date des avis, un changement d’assureur partenaire pouvant modifier la gestion ;
- distinguer les plaintes sur le prix, prévisibles, de celles sur la gestion des sinistres, plus révélatrices ;
- repérer si les griefs portent sur la souscription ou sur la vie du contrat ;
- croiser au moins deux plateformes avant de conclure.
Conducteurs malussés et résiliés : les solutions dédiées
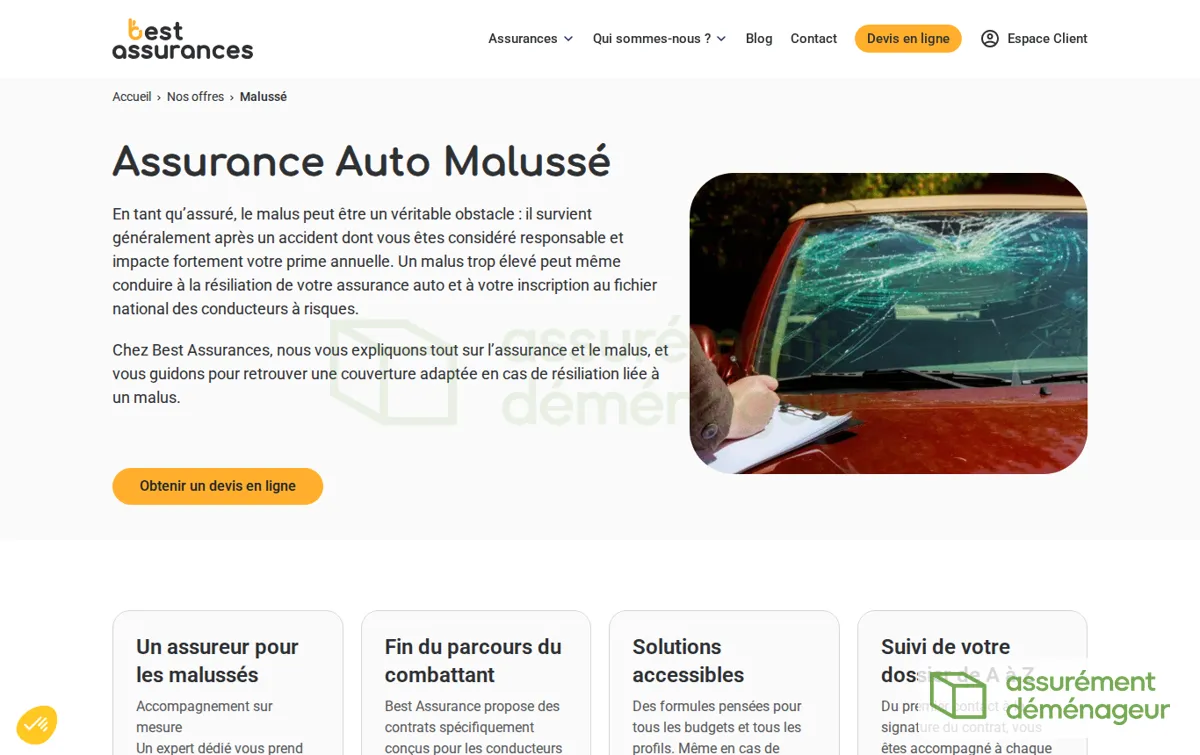
La page consacrée aux malussés illustre le positionnement de la marque : proposer un contrat là où le marché classique répond par un refus. Pour un conducteur dans cette situation, trois questions reviennent souvent.
Le tarif restera-t-il élevé longtemps ? Le malus n’est pas définitif. Chaque année sans sinistre responsable, le coefficient est multiplié par 0,95, et la réglementation prévoit un retour au coefficient de base après deux années consécutives sans sinistre responsable. Un contrat chez un spécialiste peut donc servir de passerelle, le temps de retrouver un profil standard puis de revenir vers un assureur généraliste.
Peut-on être couvert tous risques avec un malus ? C’est possible, mais rarement économique. Pour un véhicule de faible valeur, une formule au tiers ou vol et incendie limite la prime et laisse le temps d’assainir l’historique.
Faut-il tout déclarer ? Oui. Omettre une résiliation, une suspension ou un sinistre expose à la nullité du contrat ou à une indemnisation réduite, ce qui est bien plus grave qu’une prime élevée. Le fichier professionnel des résiliations rend d’ailleurs ce type d’omission facile à détecter.
Points forts et limites de Best Assurances
| Points forts | Limites |
|---|---|
| Spécialisation ancienne sur les profils aggravés, héritée d’IPAC 64 | Avis indépendants peu nombreux et majoritairement négatifs |
| Adossement au groupe Verspieren, acteur majeur du courtage | Absence de réponse publique aux avis sur les plateformes consultées |
| Trois formules évolutives et des options utiles (assistance juridique, prêt de véhicule, garantie du conducteur) | Tarifs structurellement plus élevés que pour un profil standard |
| Devis et souscription en ligne, sans frais de dossier annoncés | Horaires de l’après-vente nettement plus courts que ceux du service commercial |
| Gamme élargie : auto DOM, véhicule sans permis, habitation | Conditions d’âge (23 à 70 ans) qui excluent une partie des jeunes conducteurs et des seniors |
Alternatives et positionnement sur le marché de l’assurance aggravée
Best Assurances n’est pas seul sur ce créneau. D’autres courtiers se sont spécialisés dans les résiliés et malussés, et certains assureurs généralistes acceptent des profils légèrement dégradés, par exemple un malus modéré sans résiliation. Les comparateurs en ligne, dont Lesfurets, permettent de soumettre un même profil à plusieurs acteurs ; ils se rémunèrent par affiliation, ce qui n’invalide pas leurs résultats mais signifie que tous les assureurs du marché n’y figurent pas.
Face à ces options, la marque se distingue surtout par la profondeur de son expérience sur les cas lourds (annulation de permis, alcoolémie) et par le poids de son groupe. Elle est moins différenciante pour un conducteur simplement malussé, qui peut obtenir des propositions comparables ailleurs. Dans tous les cas, le Bureau central de tarification reste la voie de recours si tous les refus s’accumulent.
Best Assurances, un bon choix pour quel conducteur ?
La marque a du sens pour :
- un conducteur résilié qui doit retrouver une assurance rapidement pour continuer à rouler ;
- une personne sortant d’une suspension ou d’une annulation de permis, refusée par les assureurs grand public ;
- un conducteur ultramarin ou un utilisateur de véhicule sans permis à la recherche d’une offre dédiée ;
- un assuré qui accepte une prime élevée en échange d’un contrat porté par un groupe de courtage solide.
Elle est moins adaptée pour :
- un conducteur au bonus correct, qui paiera presque toujours moins cher chez un assureur classique ;
- un jeune conducteur de moins de 23 ans, a priori hors des conditions d’adhésion relayées ;
- une personne qui attend un service après-vente très disponible et des retours clients rassurants avant de s’engager.
La démarche la plus sûre consiste à demander un devis détaillé, à identifier l’assureur porteur du risque, à vérifier les franchises et le seuil de la garantie du conducteur, puis à confronter cette proposition à au moins deux autres offres.
Best Assurances fait-il partie du groupe Verspieren ?
Oui, Best Assurances se présente comme une marque du groupe Verspieren, un groupe de courtage à structure familiale. Cette appartenance apporte une solidité financière et organisationnelle, mais ne garantit pas à elle seule la qualité de la gestion des sinistres, qui dépend aussi de l’assureur partenaire.
Quel est le lien entre IPAC 64 et Best Assurances ?
IPAC 64 est le cabinet de courtage d’origine, fondé en 1990 et orienté vers les profils aggravés. Best Assurances est la marque créée en 2008 à partir de cette activité. Certaines plateformes d’avis regroupent d’ailleurs les deux noms sur une même fiche.
Que couvre la garantie du conducteur dans l’assurance auto DOM ?
Elle protège le conducteur blessé, y compris lorsqu’il est responsable de l’accident : invalidité, incapacité, et capital ou indemnités versés aux proches en cas de décès. Une franchise relative s’applique en général, ce qui signifie qu’en dessous d’un certain taux d’invalidité rien n’est versé. Le seuil exact figure dans les conditions du contrat.
Peut-on assurer une voiturette sans permis chez Best Assurances ?
Oui, la marque dispose d’une offre pour véhicule sans permis. Elle s’adresse notamment aux personnes privées de permis B à la suite d’une suspension ou d’une annulation. Le niveau de garantie se choisit comme pour une voiture, du tiers à une couverture plus large.
L’auteur
Experte en assurance déménagement
Je compare les contrats depuis dix ans et j’explique leurs exclusions sans jargon. Mon objectif est qu’un déménagement ne se transforme jamais en mauvaise surprise.
Voir tous ses articlesVotre avis compte
Cet article vous a-t-il été utile ?
4,6sur 5348 votes
Commentaires
Soyez le premier à réagir.